健翔升科技带你一起预测高频板、HDI板、柔性板等细分品类的增长趋势
高频板、HDI板、柔性板增长趋势预测(2024-2030)
 随着5G通信、AI算力、消费电子微型化及新能源汽车的快速发展,高频板、HDI板、柔性板三大细分品类正成为PCB行业增长的核心引擎。本文基于技术演进、市场需求及产业链动态,预测其未来增长趋势。
1. 市场现状
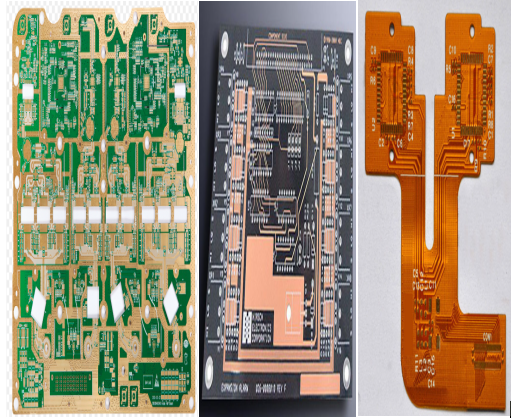
2023年市场规模:约 45亿美元(占PCB总市场7%)。
主要应用:5G基站(AAU/RRU)、毫米波设备、卫星通信终端、汽车雷达(77GHz)。
技术门槛:依赖高频材料(Rogers、Teflon)、精密阻抗控制(±5%)。
2. 增长驱动因素
5G基站全球部署:中国2025年目标建成 500万座基站,海外新兴市场(印度、东南亚)需求跟进。
毫米波商业化:美国Verizon、日本NTT加速毫米波基站建设,高频板材损耗要求提升至 Df≤0.0015。
低轨卫星爆发:Starlink、OneWeb等推动卫星通信PCB需求,2025年市场规模将超 8亿美元。
3. 增长预测
复合增长率(CAGR):2024-2030年 14.2%(Prismark数据)。
2030年市场规模:突破 120亿美元。
区域份额:中国(45%)、北美(30%)、欧洲(15%)。
4. 技术趋势
材料替代:低成本碳氢化合物材料(如松下MEGTRON 6)逐步替代Rogers。
集成化设计:高频板与散热基板(铝基/铜基)一体化封装。
二、HDI板:AI与消费电子推动高密度革命
1. 市场现状
2023年市场规模:约 120亿美元(占PCB总市场18%)。
主要应用:智能手机(70%)、服务器/交换机(15%)、汽车电子(10%)。
技术分级:1阶HDI(手机主板)、2阶以上HDI(高端手机/服务器)、任意层HDI(ELIC)。
2. 增长驱动因素
AI服务器需求:单台AI服务器HDI板用量是传统服务器的 3-5倍(如NVIDIA DGX H100需8块HDI基板)。
智能手机升级:折叠屏手机推动 20层以上Any-layer HDI 需求(如三星Galaxy Z Fold5)。
汽车智能化:自动驾驶域控制器(DCU)采用 6-8层HDI板,线宽/线距≤75/75μm。
增长预测
1. 复合增长率(CAGR):2024-2030年 11.8%。
2. 2030年市场规模:超 250亿美元。
应用占比变化:消费电子份额降至50%,AI/汽车占比提升至40%。
技术趋势
mSAP工艺普及:线宽/线距向 30/30μm 迈进,替代传统减成法。
封装基板化:HDI与IC载板技术融合(如Intel EMIB)。
三、柔性板(FPC):可穿戴与汽车电子的蓝海市场
1. 市场现状
2023年市场规模:约 160亿美元(占PCB总市场24%)。
主要应用:智能手机(50%)、可穿戴设备(20%)、汽车电子(15%)。
技术痛点:弯折寿命(>10万次)、耐高温性(汽车需耐受125℃)。
2. 增长驱动因素
可穿戴设备爆发:Apple Watch、AR/VR眼镜推动 多层柔性板(8-12层)需求。
汽车电子革新:智能座舱双联屏/三联屏需 长条形FPC(长度>500mm),线宽精度±10μm。
医疗设备微型化:植入式血糖仪、心脏监测器采用 超薄FPC(厚度<0.1mm)。
3. 增长预测
复合增长率(CAGR):2024-2030年 9.5%。
2030年市场规模:超 300亿美元。
新兴增长点:汽车FPC占比将提升至25%(2023年仅15%)。
4. 技术趋势
刚挠结合板:FPC与刚性PCB混合设计(如特斯拉车载摄像头模组)。
LCP材料替代PI:LCP(液晶聚合物)FPC弯折性能提升30%,适用于高频场景。
四、竞争格局与厂商策略
品类 | 头部厂商 | 技术布局重点 | 扩产计划(2024-2025) |
高频板 | Rogers、生益科技、Isola | 低成本高频材料(Dk=3.0±0.05) | 生益科技扩产30%高频基材产能 |
HDI板 | 鹏鼎控股、AT&S、欣兴电子 | 任意层HDI+mSAP工艺 | 鹏鼎控股投资5亿美元建HDI新厂 |
柔性板 | 臻鼎科技、住友电工、东山精密 | 车规级FPC(耐高温/高湿) | 东山精密新增2条汽车FPC产线 |
五、风险与挑战
高频板:
材料成本:Rogers板材价格是FR4的10倍以上,制约中小客户采用。
技术替代:SiP封装可能减少射频前端PCB用量。
HDI板:
设备投资:激光钻孔机单台成本超500万美元,中小厂商难以跟进。
环保压力:电镀铜工艺废水处理成本增加。
柔性板:
可靠性验证:汽车FPC需通过AEC-Q100认证,周期长达12个月。
材料瓶颈:LCP材料供应链被日企垄断(村田、可乐丽)。
六、投资与战略建议
高频板厂商:
布局 碳氢化合物/PTFE混合材料,降低成本。
与卫星通信厂商(如SpaceX、华为)合作定制方案。
HDI板厂商:
抢占 AI服务器基板 市场,绑定英伟达、AMD等芯片巨头。
开发 埋容埋阻工艺,提升集成度。
柔性板厂商:
拓展 汽车三电系统(电池/电机/电控)FPC应用。
投资 卷对卷(R2R)生产线,提升效率30%。
总结
高频板、HDI板、柔性板三大品类将持续领跑PCB行业增长,但技术门槛与市场竞争同步升级。企业需聚焦 材料创新、工艺升级、垂直整合,方能在细分赛道中突围。
数据来源:Prismark、IDC、各公司财报、行业访谈