AI服务器PCB这轮紧缺是结构性的,2027年前的产能扩张赶不上需求
AI服务器PCB今年讲的不是涨价故事。材料从M6跳到M8甚至M9,HVLP铜箔和低CTE玻纤布跟着缺,电源层还要加到4oz铜厚,钻针寿命从一千孔掉到一两百孔。这篇把紧缺拆到工艺层面看一眼。
AI服务器PCB今年的问法变了,去年客户开口头一句多半是"多少钱一平米"。今年不一样,先问的是材料排不排得上、多少层能接得了。
10月初港股PCB板块那一轮拉升,驱动力就是AI服务器与高速网络把上游材料抽空了:HVLP4铜箔、低CTE玻纤布先缺,再扩散到覆铜板、ABF载板与耗材,最后通用料也跟着涨。明白这个顺序,后面报价的逻辑就简单易顺了。
难点不在层数堆得多高
AI服务器PCB的层数确实在往上走。公开报道里,以新一代平台为代表的产品,PCB层数从四十层到七十八层,材料等级由M6往M8、M9走。
但层数早就不是分水岭。二十八层和四十层摆一块,能接的厂差不了太多。真正拉开的是三条:
1. 损耗因子。M9这一档要把介质损耗压到0.0015以下,普通FR-4的损耗因子在0.02附近,差着十倍往上。信号跑多远、插损裕量还剩多少,都由这个数决定。
2. 材料配套。高等级板材要搭HVLP超低轮廓铜箔和石英布,中间哪一项没跟上,叠层算出来那点裕量等于白算。
3. 一致性。几十层的板,介质厚度、层间对位、残桩处理要长期稳在同一水平,一次合格不等于批批合格。
电源那一路经常被漏掉
AI服务器PCB上要跑的功率摆在那,一颗GPU核心电流上百安培不稀奇。落到板级,只有把电源层的铜加厚,常见的做法是加到2到4盎司,压降才压得住。
这条路线跟信号那半分开走。运算与交换的板往高多层、HDI和高速材料走,电源与控制那半往厚铜、载流与长期热可靠性走。报价把两条线拆开算,比笼统报一个平方价实在。
材料硬起来,钻孔先吃亏
有个细节很能说明问题。有从业者对外提到过,M9材料太硬,钻针寿命从M7、M8时代的500到1000孔,掉到了100到200孔。产能就是这样一点一点被吃掉的。
配套的价格与交期也在动:HVLP4高端铜箔缺口约48%,加工费年内涨三到五成;电子玻纤布交期拉长到30周以上,7628布价格同比翻倍;高端MLCC交期从8到12周拉到了16到24周。折算到AI服务器PCB的总价里,这部分涨幅很难被别的环节摊销掉。
设备交付按年算,才是那只大手
不少人说是缺产能,其实根子在设备交付:电子布的核心织布设备全球交付周期超过一年,激光钻、图形转移、mSAP设备的等待时间按年算,各家今年宣布的扩产要到2027到2029年才释放。
所以真正的瓶颈不是有没有厂房,是有没有能长期稳定做通高阶材料的那条产线。
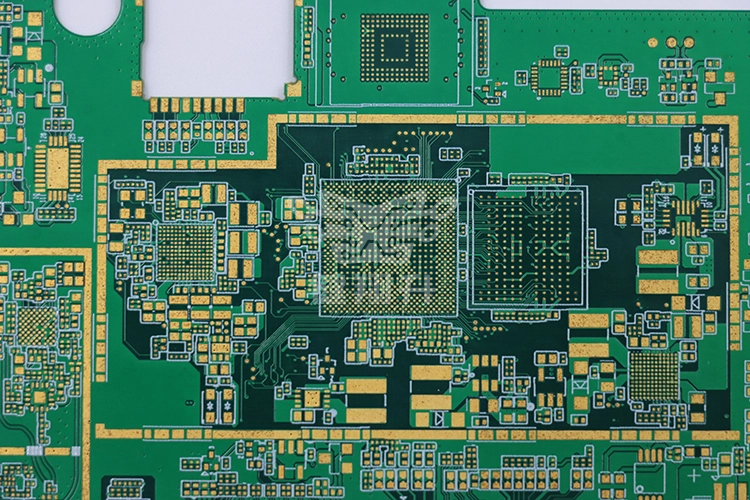
健翔升PCB FR-4做到64层,高速板批量36层以内、量产24层以内,HDI 1到7阶与任意阶,背钻STUB能力6到8mil,混压、控深盲槽都在制程表里。四十层往上的项目,一般建议样品阶段就把材料型号、介质厚度和TDR验收条件一次性写死。接不了的部分也会提前讲,拖到中途再说,谁都不好收场。
还有个管理上的经验:AI类订单和非AI类订单尽量分开排。材料等级差着台阶,混线生产换来的一点产能弹性,通常抵不上良率波动和追溯上的麻烦。
这轮行情能撑多久不好讲。但它不会因为几家扩产公告就散掉——设备、材料、认证这三样,样样都得按年算时间。